Dos ex empleados cuentan desde adentro cómo se cayó ueno
Dos testimonios, uno desde adentro de ueno en Paraguay y otro desde ITTI en Argentina. Los números que no cerraban, la orden de crecer a cualquier costo y el martes en que nadie avisó nada. Los datos que dan son suyos y no los contrastamos con documentación del banco.
Dos personas que trabajaron en el grupo describen desde adentro cómo se cayó ueno. Una está en Paraguay y tuvo acceso a las métricas del negocio. La otra trabajaba en ITTI en Argentina. Se les cambió el nombre. Los números que dan son suyos y no pudimos contrastarlos con documentación del banco.
“Desde adentro esto ya se veía venir”, dice la primera. “Tenía acceso a todas las métricas de negocio y no pintaba bien la cosa”.
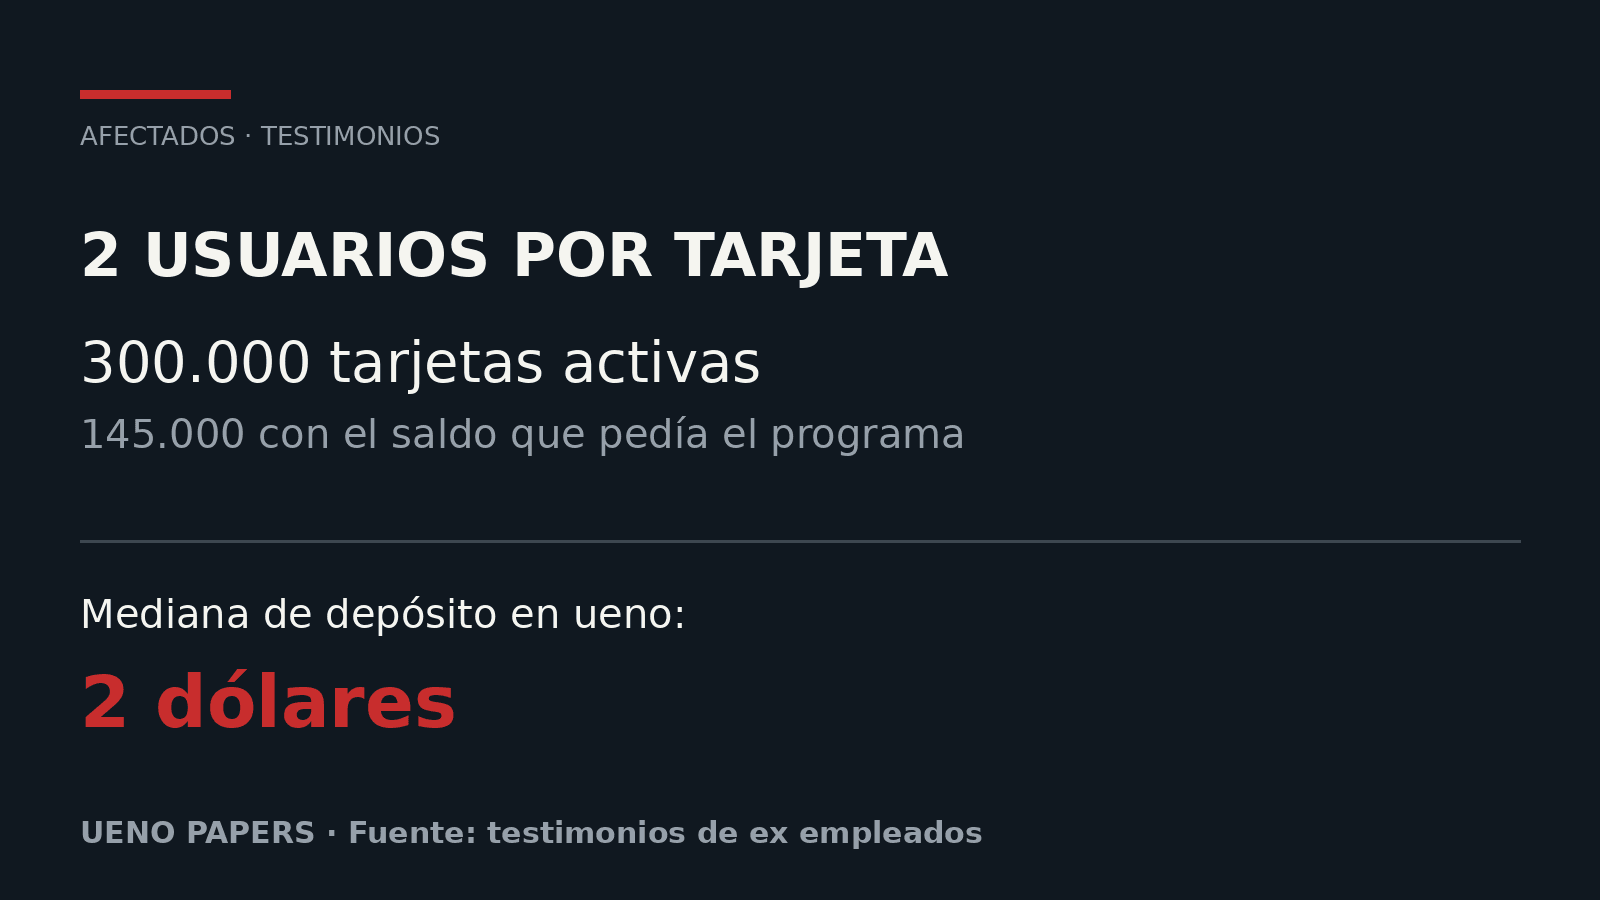
El dato que más le llamaba la atención es el de las tarjetas. El banco tenía 2 millones de usuarios y apenas 300.000 tarjetas activas. De esas, unas 145.000 llegaban al saldo promedio que exigía el programa de fidelidad. La mayoría usaba ueno de pasada y no como su banco principal. Entraba la plata y salía.
“El problema de fondo era que la gente no dejaba plata en el banco. En un momento la mediana de saldo llegó a 2 dólares”.
Los negocios de al lado, Monchis y MUV, retenían poco. Cuando les sacaron los reintegros, se cayeron.
Según este relato, la orden era crecer sin mirar el resultado. “La idea era crecer a cualquier costo, sin fijarse mucho en si se ganaba plata o no. Lo que se buscaba era llegar a un IPO”.
Sobre Miguel Vázquez, fundador y vicepresidente de ueno bank, que está imputado y con prisión preventiva, el testimonio dice que era emocional y que se fue alejando de la operación mientras compraba empresas para diversificar. La frase que cita sobre sí: “como éramos un banco sistémico, éramos intocables, por eso no tenía miedo de seguir apalancando”.
El producto funcionaba. La operación no.
“Lo loco es que el producto y la tecnología eran de primera”, sigue. Había modelos para personalizar la experiencia de cada usuario, para ofrecer ahorro y créditos, un data lake compartido entre todas las empresas del grupo y un registro inicial único. La idea era aprovechar el ecosistema entero con una sola aplicación donde se compra de todo, desde entradas hasta electrodomésticos, con umarket, uttoki y el resto del grupo.
En el día a día, sin embargo, eran miles de productos de las empresas del grupo para comunicar y cada vez más notificaciones dentro de la aplicación. También negocios que bajaban de arriba aunque no tuvieran nada que ver con el usuario. La experiencia se caía. Sobre eso, Miguel Vázquez quería armar ueno ads para que otras empresas pagaran por publicitar dentro de la app.
El final
“Después vino todo el tema de los medios, y eso pegó fuerte. Se fue muchísima gente con su plata, y se notaba que cada nota de ABC tenía correlación con otra salida masiva de fondos”.
En los últimos días se dejó de lado la estrategia. Todos con Días U, reintegros y promociones cada vez más grandes para sostener los depósitos.
“Yo creo que si se conseguía la capitalización de 100 millones de dólares, esto seguía y nos daba tiempo para dar vuelta la cosa”. El plan de capitalización del 29 de octubre no se concretó.
Argentina, el martes
El segundo testimonio es de un trabajador de ITTI en Argentina, la pata tecnológica del grupo. Allí la firma operaba a través de Kaitel, una empresa de logística e impresiones: la mitad del sueldo en blanco y la otra mitad en negro desde Deel con ITTI Paraguay.
“El martes nos levantamos con la noticia, no recibimos ninguna instrucción, nadie dijo nada. Los compañeros nos organizamos y creamos grupos paralelos”.
“Recibimos suspensión la mayoría, los que quedaron y se les pagó fueron a los de seguridad para bloquear nuestras máquinas”.
Quien tenga datos del funcionamiento interno de ueno bank o de ITTI, y quiera contarlos, puede hacerlo por los canales de Contá tu caso. Ese material no se publica sin permiso.